

زیرساخت های هوش مصنوعی در 2026؛ از بحران برق تا رقابت برای ظرفیت دیتاسنتر
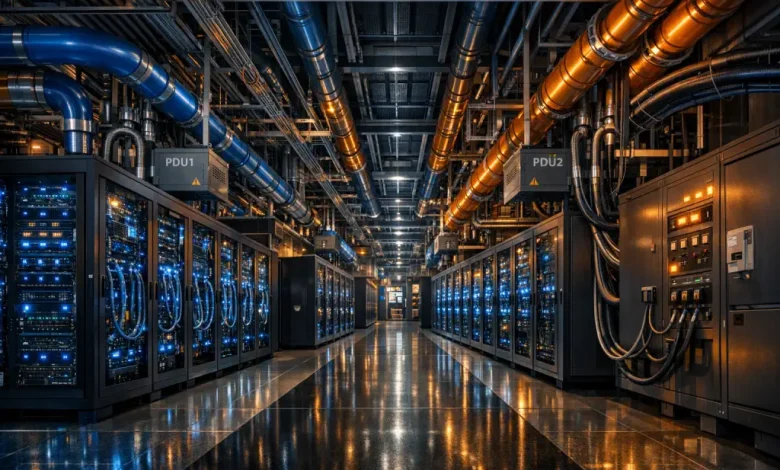
زیرساخت های هوش مصنوعی حالا به مهمترین مسئله پنهان اما تعیینکننده در اقتصاد دیجیتال تبدیل شدهاند. اگر تا دیروز رقابت اصلی روی مدلهای زبانی، دستیارهای هوشمند و ابزارهای مولد متمرکز بود، امروز میدان اصلی رقابت به برق، دیتاسنتر، شبکه، سرمایش و زنجیره تأمین تراشه منتقل شده است؛ جایی که سرعت رشد تقاضا از ظرفیت توسعه بسیاری از کشورها و شرکتها جلو زده است.
برای مدیران فناوری، صاحبان کسبوکار، سرمایهگذاران و حتی برندهایی که از AI فقط در لایه کاربرد استفاده میکنند، درک این تحول دیگر یک موضوع فنی صرف نیست. هر تصمیم درباره توسعه محصول، استراتژی ابری، هزینه پردازش، زمان پاسخگویی سرویس و حتی پایداری عملیاتی، مستقیماً به این وابسته است که زیرساخت های هوش مصنوعی در 2026 چگونه در حال بازآرایی هستند و کدام گلوگاهها بیشترین فشار را به بازار وارد میکنند.
چرا زیرساخت های هوش مصنوعی به مسئله اصلی بازار فناوری تبدیل شدهاند؟
رشد هوش مصنوعی دیگر فقط به تعداد پارامترهای مدل یا کیفیت خروجی وابسته نیست، بلکه به دسترسی پایدار به منابع محاسباتی در مقیاس بالا گره خورده است. هر مدل پیشرفته، هر سرویس استنتاج بلادرنگ و هر پلتفرم سازمانی مبتنی بر AI برای ادامه کار به خوشههای پردازشی متراکم، شبکه پرسرعت، برق پایدار و سامانه سرمایش قابل اتکا نیاز دارد.
این همان نقطهای است که صورت مسئله بازار را تغییر داده است. در گزارشهای تازه حوزه فناوری و انرژی، تمرکز از «چه مدلی بهتر است» به «چه کسی میتواند برق، ظرفیت و تجهیزات لازم را سریعتر و اقتصادیتر تأمین کند» جابهجا شده و همین تغییر، زیرساخت را به لایه استراتژیک اصلی اکوسیستم AI تبدیل کرده است.
برق؛ گلوگاه واقعی توسعه دیتاسنترهای هوش مصنوعی
در نیمه 2026 روشن شده که مهمترین چالش زیرساختی AI صرفاً کمبود GPU نیست، بلکه محدودیت برق و شبکه انتقال است. افزایش سریع بار مصرفی دیتاسنترها، بهویژه مراکز متمرکز بر آموزش و استنتاج مدلهای سنگین، فشار قابلتوجهی بر شبکههای برق وارد کرده و شرکتهای تأمین انرژی را با مسئلهای چندلایه مواجه ساخته است.
برآوردهای منتشرشده در گزارشهای معتبر بازار انرژی نشان میدهد مصرف برق در آمریکا تحت تأثیر رشد بارهای پردازشی AI در مسیر رکوردهای تازه قرار گرفته است. معنای این داده برای کسبوکارها روشن است: هر برنامه توسعه در حوزه هوش مصنوعی، از این پس باید هزینه انرژی، زمان اتصال به شبکه و ریسک دسترسی پایدار به توان الکتریکی را در محاسبات اقتصادی خود وارد کند.
فشار بر ترانسفورماتورها و تجهیزات حیاتی شبکه
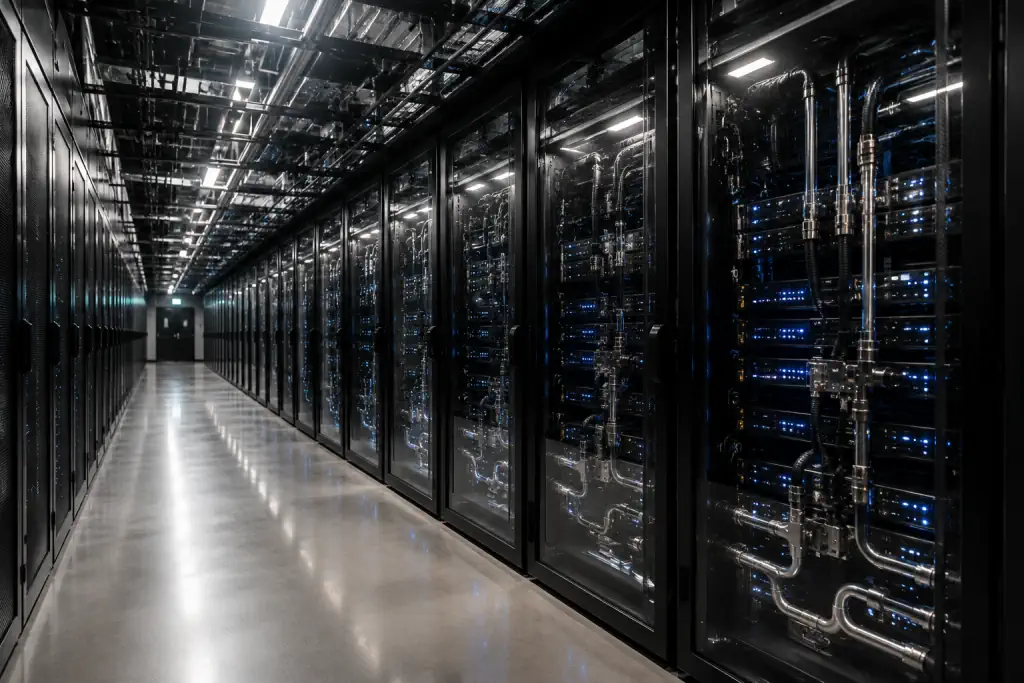
یکی از نکات کلیدی خبرهای اخیر، کمبود تجهیزات پایهای اما حیاتی مانند ترانسفورماتور، کلیدخانه، تجهیزات حفاظت و اجزای تقویت شبکه است. برخلاف تصور عمومی، ساخت دیتاسنتر تنها به خرید سرور و رک محدود نمیشود و بدون آماده بودن لایه انرژی، حتی سرمایهگذاریهای چندصد میلیون دلاری نیز میتوانند ماهها یا حتی بیشتر معطل بمانند.
این تأخیرها فقط برای اپراتورهای بزرگ مشکل ایجاد نمیکند، بلکه بر ارائهدهندگان خدمات ابری، شرکتهای SaaS، استارتاپهای AI و حتی سازمانهایی که قصد مهاجرت از زیرساخت داخلی به پردازش ابری دارند نیز اثر زنجیرهای میگذارد. وقتی ظرفیت شبکه برق کندتر از رشد تقاضای محاسباتی توسعه یابد، هزینه و زمان دسترسی به compute بهطور طبیعی افزایش پیدا میکند.
چرا دیتاسنترهای AI با شبکه برق سنتی سازگار نیستند؟
دیتاسنترهای نسل جدید AI بارهای بسیار متراکم، پویا و بعضاً ناگهانی ایجاد میکنند. این مراکز نهتنها در ساعات اوج مصرف انرژی بیشتری میخواهند، بلکه الگوی بار آنها میتواند با نوسان تقاضای پردازش، زمانبندی آموزش مدلها و تغییرات بار استنتاج در مقیاس وسیع تغییر کند.
در نتیجه، شبکهای که برای الگوهای مصرف سنتی تجاری و شهری طراحی شده، ناگهان باید خود را با مصرفکنندههایی تطبیق دهد که بارشان هم بزرگ است و هم پیچیدگی عملیاتی بالایی دارد. همین مسئله باعث شده پایداری شبکه و مدیریت بار دیتاسنترها به یکی از موضوعات حساس سیاستگذاری و فنی تبدیل شود.
دیتاسنترهای هوش مصنوعی و بازتعریف مدل توسعه ظرفیت
تا چند سال قبل، توسعه دیتاسنتر بیشتر بر مبنای تقاضای ابری کلاسیک، میزبانی سازمانی و خدمات اینترنتی جریان داشت. اکنون اما AI معادله را تغییر داده و نیاز به خوشههای پردازشی بزرگ، چگالی بالای رک، شبکه داخلی سریع و طراحی برق و سرمایش متفاوت، ساختار سنتی مراکز داده را بازنویسی کرده است.
این بازتعریف فقط در مقیاس فنی نیست، بلکه در مدل سرمایهگذاری هم دیده میشود. اپراتورها دیگر صرفاً فضای رک نمیفروشند؛ آنها باید توان واقعی برای بارهای فشرده، انعطاف در توسعه مرحلهای و قابلیت اتصال سریع به زیرساخت انرژی را تضمین کنند، و همین موضوع هزینه ساخت و پیچیدگی عملیات را به شکل محسوسی بالا برده است.
از کولوکیشن سنتی تا پردازش متراکم AI
کولوکیشن و هاستینگ سنتی معمولاً بر تراکم حرارتی و الکتریکی متعادلتری بنا شده بودند. اما رکهای AI بهدلیل استفاده از شتابدهندههای گرافیکی، حافظههای پرسرعت و اجزای شبکه خاص، توان مصرفی و تولید حرارت بسیار بالاتری دارند و این یعنی طراحی فضا، کابلکشی، UPS، توزیع برق و سامانه خنکسازی همگی باید بازمهندسی شوند.
به همین دلیل بازار امروز به سمت دیتاسنترهایی حرکت کرده که از ابتدا برای بارهای سنگین AI طراحی شدهاند. مزیت رقابتی در اینجا نه فقط متراژ سایت، بلکه توان تحویل انرژی، ظرفیت سرمایش، تابآوری عملیاتی و قابلیت توسعه سریع بدون افت عملکرد است.
قراردادهای محاسباتی و اجاره ظرفیت چه پیامی برای بازار دارند؟
یکی از نشانههای مهم 2026، رشد مدلهایی است که در آن شرکتها بهجای خرید مستقیم همه تجهیزات، به سراغ اجاره ظرفیت پردازشی یا قراردادهای بلندمدت compute میروند. این الگو نشان میدهد هزینه سرمایهای و پیچیدگی ساخت زیرساخت تا حدی افزایش یافته که برای برخی بازیگران، رزرو ظرفیت در مقیاس بالا منطقیتر از مالکیت کامل سختافزار است.
چنین روندی برای بازار دو پیام روشن دارد. نخست اینکه ظرفیت محاسباتی به یک دارایی کمیاب و استراتژیک تبدیل شده و دوم اینکه بازیگران دارای زیرساخت آماده، میتوانند در زنجیره ارزش AI جایگاهی نزدیک به تأمینکنندگان انرژی یا مخابرات پیدا کنند.
تراشه، GPU و HBM؛ قلب تپنده زیرساخت های هوش مصنوعی
هرچند در ماههای اخیر توجه زیادی به برق و دیتاسنتر جلب شده، اما لایه تراشه همچنان موتور اصلی رشد AI باقی مانده است. بدون دسترسی به GPU، شتابدهندههای تخصصی، بستهبندی پیشرفته و حافظههای فوقسریع، حتی بهترین دیتاسنترها نیز فقط پوستهای خالی از قدرت واقعی پردازش خواهند بود.
گزارشهای صنعت نیمههادی نشان میدهند تقاضا برای تراشههای AI دیگر یک موج کوتاهمدت نیست و شرکتهای بزرگ تولیدکننده، افق چندساله برای این بازار ترسیم میکنند. این یعنی رقابت بر سر ظرفیت فاندری، لیتوگرافی پیشرفته، بستهبندی CoWoS، حافظه HBM و زنجیره مونتاژ همچنان ادامه خواهد داشت.
GPU دیگر تنها مسئله نیست؛ اکوسیستم کامل اهمیت دارد
درک زیرساخت AI بدون نگاه اکوسیستمی به تراشهها ناقص است. عملکرد واقعی خوشههای محاسباتی فقط به تعداد GPU وابسته نیست، بلکه به کیفیت اتصال بین آنها، معماری حافظه، تأخیر شبکه، نرمافزار زمانبندی و توانایی جلوگیری از ایجاد گلوگاه در مقیاس هزاران پردازنده مربوط میشود.
از همینرو، سازمانهایی که صرفاً روی خرید پردازنده تمرکز میکنند اما به طراحی شبکه، ذخیرهسازی پرسرعت و تعادل بار توجه ندارند، معمولاً بازده واقعی کمتری از سرمایهگذاری خود میگیرند. زیرساخت هوش مصنوعی زمانی ارزشآفرین میشود که همه لایههای آن با هم بهینه شده باشند.
HBM چرا به دارایی استراتژیک زنجیره تأمین تبدیل شده است؟
حافظه HBM برای پردازشهای AI نقشی حیاتی دارد، زیرا سرعت تبادل داده و پهنای باند حافظه در آموزش و استنتاج مدلهای بزرگ مستقیماً بر کارایی اثر میگذارد. در عمل، کمبود یا محدودیت تأمین HBM میتواند کل زمانبندی عرضه شتابدهندهها را جابهجا کند و روی قیمت تمامشده سرویسهای AI اثر بگذارد.
به همین دلیل، هر تغییر در توازن عرضه میان تولیدکنندگان HBM بلافاصله به شاخصی برای تحلیل بازار تبدیل میشود. حتی در مقاطعی که خبر اصلی رسانهها روی مدلهای زبانی متمرکز است، پشت صحنه این حافظههای پرسرعت هستند که تعیین میکنند چه تعداد سیستم واقعاً میتواند وارد مدار عملیاتی شود.
سرمایش مایع؛ ستون فراموششده اما حیاتی در زیرساخت AI
افزایش چگالی پردازش در رکهای AI باعث شده روشهای سنتی سرمایش مبتنی بر هوا در بسیاری از پروژهها به مرز ناکارآمدی برسند. هنگامی که توان رکها به سطوح بالا میرسد، دفع حرارت بهصورت پایدار و اقتصادی بدون بهرهگیری از راهکارهای پیشرفته بسیار دشوار میشود.
اینجاست که سرمایش مایع از یک گزینه تخصصی به یک ضرورت زیرساختی تبدیل میشود. شرکتهایی که امروز برای توسعه خوشههای AI برنامهریزی میکنند، ناچارند از همان فاز طراحی درباره نوع خنکسازی، معماری توزیع حرارت، نگهداری تجهیزات و هزینه عملیاتی بلندمدت تصمیم بگیرند.
چرا بازار سرمایش دیتاسنتر با سرعت بالا رشد میکند؟
وقتی توان پردازشی افزایش مییابد، حرارت تولیدشده هم به همان نسبت بالا میرود و هزینه مدیریت این حرارت به یکی از اقلام اصلی CAPEX و OPEX تبدیل میشود. همین عامل، رشد سریع بازار سامانههای خنکسازی ویژه AI را توضیح میدهد؛ بازاری که دیگر یک بخش فرعی در صنعت دیتاسنتر نیست، بلکه به مؤلفهای استراتژیک در قابلیت تحویل سرویس تبدیل شده است.
در بسیاری از پروژهها، انتخاب صحیح بین روشهای مختلف سرمایش میتواند بر بازده انرژی، طول عمر تجهیزات، امکان توسعه آتی و حتی قیمت نهایی هر واحد پردازش اثر بگذارد. به بیان ساده، اگر برق گلوگاه اول AI باشد، سرمایش مؤثر گلوگاه دوم و مکمل آن است.
مصرف آب و انرژی؛ چالش پایداری در عصر AI
گسترش زیرساخت های هوش مصنوعی فقط موضوع هزینه نیست، بلکه مسئله محیطزیستی و اجتماعی نیز هست. افزایش مصرف برق و آب دیتاسنترها در بسیاری از مناطق باعث شده جوامع محلی، رگولاتورها و نهادهای مدنی درباره اثر واقعی رشد AI بر منابع عمومی پرسشهای جدیتری مطرح کنند.
برای برندهایی که به پایداری، مسئولیت اجتماعی و تصویر عمومی خود اهمیت میدهند، این موضوع اهمیت دوچندان دارد. دیگر کافی نیست یک سرویس AI صرفاً سریع و قدرتمند باشد؛ بازار از بازیگران بزرگ انتظار دارد منشأ انرژی، بهرهوری مصرف، طراحی پایدار و اثرات محلی پروژههای خود را نیز شفافتر توضیح دهند.
رگولاتوری و فشار اجتماعی؛ ضلع سوم معادله زیرساخت
همزمان با رشد سرمایهگذاری در AI، مخالفتهای محلی با ساخت دیتاسنترهای بزرگ نیز پررنگتر شده است. نگرانی درباره مصرف برق، اشغال زمین، استفاده از آب، فشار بر شبکه و تغییرات محیطی باعث شده برخی مناطق رویکرد محدودکنندهتری نسبت به پروژههای عظیم مراکز داده اتخاذ کنند.
این روند نشان میدهد مسیر توسعه زیرساخت هوش مصنوعی فقط به توان مالی شرکتها بستگی ندارد. از این پس، مجوزهای محلی، اقناع افکار عمومی، طراحی همساز با منابع منطقه و مشارکت در هزینههای توسعه شبکه، بخشی جداییناپذیر از استراتژی توسعه دیتاسنتر خواهد بود.
چرا دولتها شرکتهای فناوری را به مشارکت در هزینهها سوق میدهند؟
وقتی یک مرکز داده بسیار بزرگ وارد یک منطقه میشود، هزینه تقویت شبکه، ظرفیتسازی تولید برق و ارتقای زیرساخت عمومی معمولاً فقط بر دوش شرکت برق یا جامعه محلی نباید باقی بماند. به همین دلیل، سیاستگذاران در حال حرکت به سمت مدلهایی هستند که در آن شرکتهای بهرهبردار نیز سهم بیشتری از هزینه توسعه را تقبل میکنند.
این رویکرد از منظر اقتصادی و اجتماعی قابلفهم است، زیرا رشد AI نباید به شکلی پیش برود که منافع آن خصوصی اما هزینههای زیرساختی آن عمومی شود. برای فعالان بازار، این یعنی محاسبه هزینه واقعی پروژههای AI از این پس باید جامعتر، محافظهکارانهتر و مبتنی بر سناریوهای مقرراتی متفاوت باشد.
اعتراضات محلی چه اثری بر آینده توسعه AI دارند؟
اعتراضات محلی الزاماً به معنی توقف کامل بازار نیست، اما زمانبندی، محل استقرار و حتی معماری پروژهها را تغییر میدهد. در بسیاری از کشورها، توسعهدهندگان ناچار خواهند شد بهجای تمرکز صرف بر زمین ارزان یا مشوق مالیاتی، به شاخصهایی مانند دسترسی پایدار به منابع، ظرفیت پذیرش اجتماعی و ریسک محدودیتهای آتی نیز توجه کنند.
این تغییر برای برندها و اپراتورها یک پیام راهبردی دارد: آینده زیرساخت های هوش مصنوعی فقط در مراکز مالی و فناوری تعیین نمیشود، بلکه در سطح شهرها، ایالتها و جوامع محلی هم شکل میگیرد. هرچه پروژه بزرگتر باشد، اهمیت مدیریت ذینفعان نیز بیشتر خواهد شد.
شبکهسازی و اتصال خوشهها؛ لایهای که کمتر دیده میشود
در بحث عمومی AI معمولاً بیشتر از GPU صحبت میشود تا شبکه، در حالی که مقیاسپذیری واقعی خوشههای آموزشی و استنتاجی بدون شبکه داخلی سریع و پایدار ممکن نیست. تأخیر پایین، پهنای باند بالا و هماهنگی مناسب میان سرورها از عوامل کلیدی در رسیدن به بهرهوری واقعی هستند.
هرچه مدلها بزرگتر و بارها توزیعشدهتر شوند، نقش لایه ارتباطی پررنگتر خواهد شد. اگر شبکه نتواند تبادل داده را با سرعت لازم انجام دهد، بخشی از توان پردازندهها عملاً هدر میرود و هزینه سرمایهگذاری بالا، بازده مورد انتظار را ایجاد نمیکند.
برای همین، اپراتورهای حرفهای زیرساخت AI معمولاً به شبکه بهعنوان یک مؤلفه همارزش با پردازنده نگاه میکنند. آینده بازار به سمت طراحیهایی میرود که در آن compute، memory، storage، cooling و networking همزمان و یکپارچه بهینه شوند، نه اینکه هر بخش جداگانه خریداری و بعداً بهزور با بخشهای دیگر سازگار شود.
آینده زیرساخت های هوش مصنوعی؛ برندهها چه ویژگیهایی خواهند داشت؟
برندههای بازار AI لزوماً فقط شرکتهایی نیستند که بهترین مدل را میسازند، بلکه آنهایی هستند که سریعتر، پایدارتر و اقتصادیتر به زیرساخت دسترسی پیدا میکنند. در 2026 مزیت رقابتی واقعی به سمت سازمانهایی رفته که توانایی مدیریت همزمان برق، دیتاسنتر، شبکه، سرمایش، قراردادهای ظرفیت و ریسکهای رگولاتوری را دارند.
این تحول برای کسبوکارها یک نتیجه عملی مهم دارد. اگر استراتژی هوش مصنوعی شما هنوز فقط بر ابزار، اپلیکیشن یا لایه نرمافزار متمرکز است، بخشی از تصویر را نمیبینید؛ چون هزینه، سرعت رشد و حتی قابلیت اطمینان سرویس شما در نهایت به کیفیت زیرساخت پشتیبان آن وابسته خواهد بود.
در افق کوتاهمدت، احتمالاً برق و توسعه شبکه همچنان اصلیترین گلوگاه باقی میمانند و در کنار آن، سرمایش و تأمین اجزای پیشرفته نیمههادی نیز فشار خود را حفظ خواهند کرد. در افق میانمدت، مناطقی که بتوانند انرژی، زمین، آب، رگولاتوری و سرمایه را همزمان هماهنگ کنند، به هابهای اصلی نسل بعدی دیتاسنترهای AI تبدیل خواهند شد.
جمعبندی نهایی این است که زیرساخت های هوش مصنوعی دیگر یک بحث پشتصحنه نیستند؛ آنها خودِ صحنهاند. هر برند، سازمان یا سرمایهگذاری که بخواهد در اقتصاد AI سهم پایداری داشته باشد، باید از امروز این لایه را نه بهعنوان هزینه جانبی، بلکه بهعنوان مهمترین دارایی راهبردی خود ببیند.


